Kredyt dla firmy, także na ryczałcie
Kredyt obrotowy, inwestycyjny, limit w rachunku albo konsolidacja zobowiązań firmy. Analizujemy dokumenty, dobieramy bank do Twojej branży, formy opodatkowania i wyników, a wniosek przygotowujemy tak, żeby miał największą szansę za pierwszym razem.
- JDG, spółki, rolnicy
- Analiza zawsze bezpłatna
- Rozliczenie po uzyskaniu finansowania
Łukasz Kruk
doradca kredytowy, Perfekt Finanse
- Pośrednik kredytowy w rejestrze KNF nr RPK015031
- Porównuję oferty wielu banków – nie jednego
- Analiza zawsze bezpłatna – rozliczamy się po uzyskaniu kredytu
Czy to o Tobie?
Prowadzisz firmę, więc liczy się Twój czas. Bank widzi jednak przede wszystkim liczby i dokumenty – i to on decyduje, jak je interpretuje.
Znasz to?
- bank mówi, że na ryczałcie nie masz zdolności
- zeszły rok był słabszy i boisz się odmowy
- nie masz czasu na kompletowanie dokumentów
- leasingi, limity i karty – wszystko naraz
- w oddziale słyszysz tylko o jednej ofercie
Z nami
- wybieramy bank, który dobrze liczy Twoją formę opodatkowania
- pokazujemy bankowi pełny obraz firmy
- dostajesz jedną listę dokumentów i sprawdzamy je za Ciebie
- liczymy, czy konsolidacja odzyska płynność
- porównujesz oferty wielu banków
Ty prowadzisz firmę, my wniosek
Bank patrzy na firmę inaczej niż na osobę prywatną: liczy się forma opodatkowania, staż, obroty na koncie i rozliczenia z ZUS i urzędem skarbowym. Wiemy, które banki dobrze oceniają Twoją sytuację – i co przygotować, zanim złożysz wniosek.
Jak rozliczasz firmę?
Wybierz formę opodatkowania. Zobaczysz, jak bank liczy Twój dochód i jakie dokumenty przygotować.
- analiza bez opłat
- rozliczenie po uzyskaniu finansowania
- dokumenty sprawdzone przed złożeniem wniosku
- kontakt z bankiem po naszej stronie
Jak rozliczasz firmę?
Przejdź do bezpłatnej analizy →Opinie klientów
Ocena 5/5
Płaciłem kilka rat w różnych terminach, ale Pan Łukasz pomógł mi to ogarnąć. Rata jest niższa, a ja mam większy spokój. Dzięki!
Maciej K. · konsolidacja
Ocena 5/5
Miałem kilka odmów w banku przez stare zapytania i niski scoring w BIK. Dzięki działaniom Pana Łukasza uzyskałem odpowiednie finansowanie. Polecam
Michał Z. · kredyt gotówkowy
Ocena 5/5
Otrzymałem kredyt dla firmy, mimo tego, że wcześniej miałem odmowy w bankach. Działania Pana Łukasza przyniosły rezultaty. Dziękuję
Tomasz O. · kredyt dla firmy
Na co firmy biorą kredyt
Dobieramy rodzaj finansowania do celu i do tego, jak naprawdę zarabia Twoja firma.
Obrotowy
Bieżąca płynność
Zakup towaru, sezonowe wydatki, opóźnione płatności od kontrahentów – pieniądze na bieżące działanie firmy.
Inwestycyjny
Rozwój firmy
Sprzęt, maszyny, lokal, samochód, modernizacja – finansowanie na dłuższy okres, z ratą rozłożoną w czasie.
Limit w rachunku
Bufor bezpieczeństwa
Linia kredytowa na koncie firmowym, z której korzystasz, gdy potrzebujesz – odsetki płacisz od wykorzystanej kwoty.
Konsolidacja
Jedna rata zamiast kilku
Kilka kredytów, limitów i kart firmowych połączonych w jedno zobowiązanie, z jednym terminem i przewidywalną ratą*.
Refinansowanie
Lepsze warunki
Przeniesienie obecnego kredytu firmowego do banku, który zaproponuje niższą marżę albo dłuższy okres.
Rolnictwo
Kredyt dla gospodarstwa
Finansowanie zakupu maszyn, ziemi, środków do produkcji i bieżącej działalności gospodarstwa rolnego.
Z czym przychodzą przedsiębiorcy
Ryczałt
„Na ryczałcie bank liczy mi zdolność zero.”
Banki bardzo różnie liczą dochód z ryczałtu. Wskazujemy te, w których Twoja forma opodatkowania nie przekreśla kredytu.
Krótki staż
„Firma działa dopiero rok.”
Większość banków oczekuje 12–24 miesięcy działalności. Sprawdzamy, gdzie Twój staż wystarczy i co zwiększy szanse.
Słabszy rok
„Zeszły rok był gorszy niż poprzedni.”
Pokazujemy bankowi pełny obraz firmy i wybieramy instytucje, które patrzą szerzej niż na jeden wynik.
Za dużo zobowiązań
„Leasingi, limity i karty – wszystko naraz.”
Liczymy, czy konsolidacja zobowiązań firmy obniży miesięczne obciążenie i odzyska płynność.
Brak czasu
„Prowadzę firmę, nie mam kiedy chodzić do banków.”
Rozmowa telefoniczna lub online, dokumenty elektronicznie, a kontakt z bankiem po naszej stronie.
Spółka
„Spółka z o.o. i bank chce wszystkiego.”
Przygotowujemy komplet dokumentów spółki i wspólników tak, żeby analityk nie musiał o nic dopytywać.
Co sprawdza bank i co warto przygotować
Dzięki temu wiesz, czego się spodziewać – a my sprawdzamy to przed wnioskiem, żeby bank nie miał pretekstu do odmowy.
Na co patrzy bank
- staż firmy i ciągłość działalności
- dochód – liczony inaczej dla ryczałtu, KPiR, podatku liniowego i spółek
- obroty i wpływy na koncie firmowym
- brak zaległości w ZUS i urzędzie skarbowym
- historia w BIK – firmy i właściciela
- obecne zobowiązania firmy i ich raty
Dokumenty, o które zwykle prosimy
- zaświadczenia o niezaleganiu z ZUS i US
- PIT lub deklaracje za ostatni rok i bieżący okres
- KPiR, ewidencja przychodów lub sprawozdanie finansowe
- wyciągi z konta firmowego za kilka miesięcy
- umowy obecnych kredytów i leasingów
- przy inwestycji: oferta lub faktura proforma
Dokładną listę dostaniesz po pierwszej rozmowie – zależy od banku, formy działalności i celu kredytu.
Bank czy pośrednik?
Doradca w oddziale pokaże Ci ofertę jednego banku. My porównujemy wiele banków i wiemy, które z nich dobrze oceniają Twoją branżę i formę opodatkowania.
Sam w oddziale banku
Z Perfekt Finanse
Oferta jednego banku
Porównanie ofert wielu banków
Wniosek „na próbę” i czekanie na decyzję
Wniosek tam, gdzie Twoja firma ma realną szansę
Dokumenty kompletujesz sam, często na raty
Jedna lista dokumentów i sprawdzenie ich przed złożeniem
Pytania analityka po Twojej stronie
Kontakt z bankiem i odpowiedzi analitykowi po naszej stronie
Kolejny oddział po odmowie
Wiemy, który bank najpewniej dobrze oceni Twoją firmę
Komplet dokumentów za pierwszym razem
Zanim wniosek trafi do banku, sprawdzamy dokumenty firmy i to, jak bank policzy Twój dochód. Brak jednego zaświadczenia potrafi opóźnić decyzję – u nas wychodzi to wcześniej.
Teczka do wniosku
- Dokumenty rejestrowe firmy (CEIDG lub KRS)
- Zaświadczenia o niezaleganiu z ZUS i US
- Dochód: PIT, KPiR, ewidencja lub sprawozdanie
- Wyciągi z rachunku firmowego
- Umowy i faktury, jeśli bank o nie poprosi
Sprawdzone przed wnioskiem
Dlaczego warto nam zaufać
Tak pracujemy z każdym klientem – niezależnie od tego, czy chodzi o połączenie rat, kredyt gotówkowy, mieszkanie, czy finansowanie firmy.
Strategia, nie przypadek
Nie składamy wniosków „bo może się uda”. Najpierw analizujemy Twoją sytuację, a dopiero potem wybieramy bank i moment złożenia wniosku.
Szczerość od pierwszej rozmowy
Jeśli możemy pomóc – mówimy jak. Jeśli dziś się nie da – mówimy to wprost i pokazujemy, co poprawić, żeby się udało.
Wsparcie w trudniejszych sytuacjach
Odmowy w bankach, chwilówki, słabsza historia w BIK czy wysokie obciążenie ratami – z takimi sprawami pracujemy na co dzień.
Rozliczenie za efekt
Analiza jest zawsze bezpłatna. Nie pobieramy opłat wstępnych – rozliczamy się dopiero po uzyskaniu finansowania.
Współpraca, nie ocena
Nie pytamy, jak do tego doszło. Pytamy, jak to uporządkować – spokojnie, rzeczowo i bez moralizowania.
Jeden opiekun do końca
Dokumenty, kontakt z bankiem, pytania analityka – prowadzimy sprawę do podpisania umowy. Masz bezpośredni numer, nie infolinię.
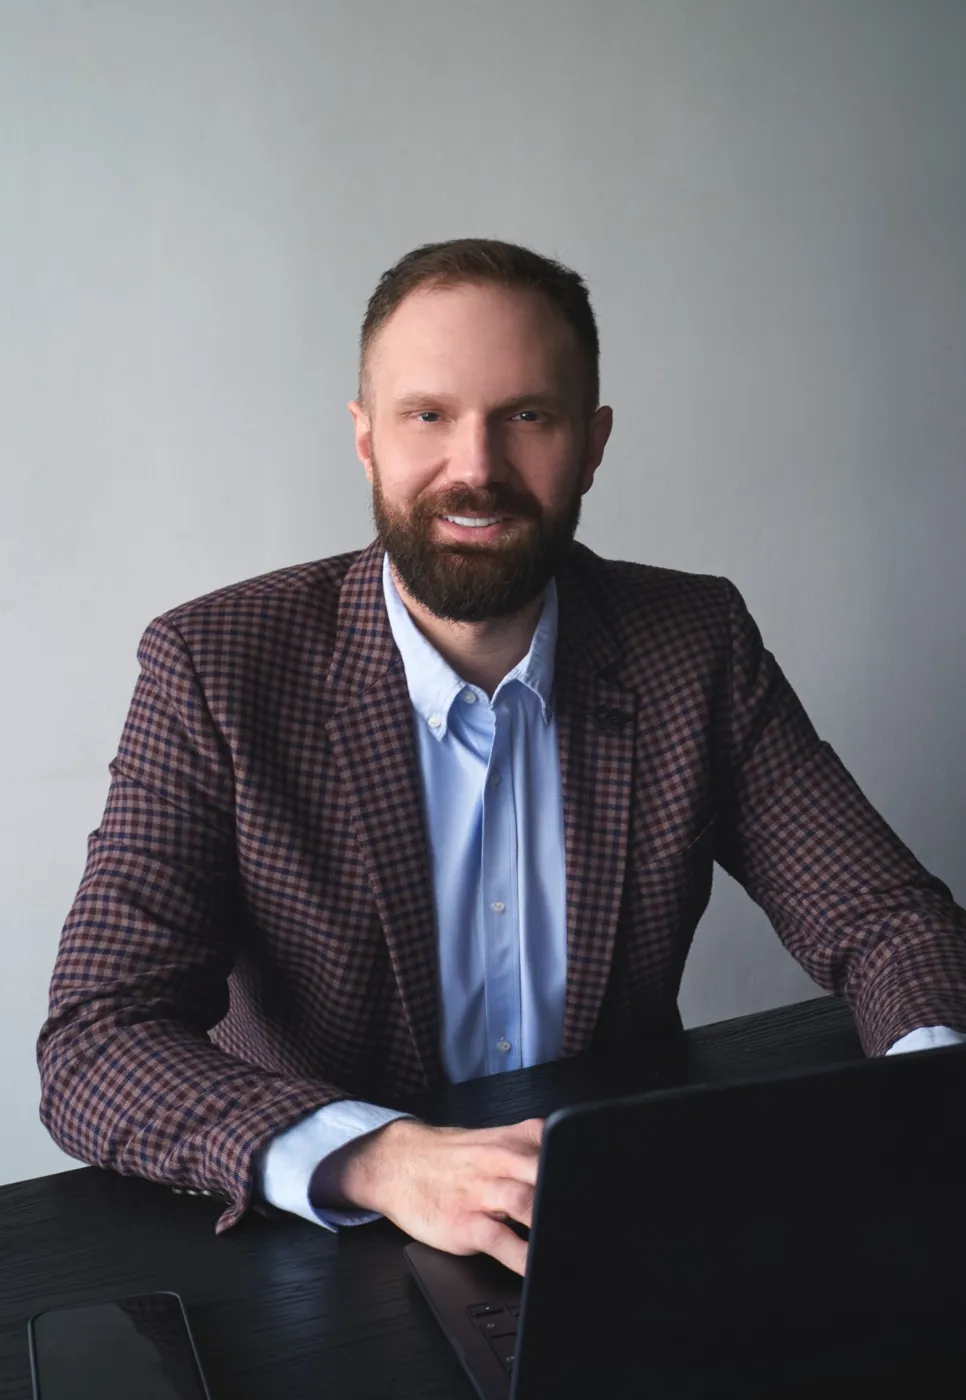
Łukasz Kruk
„Najpierw liczby, potem wniosek. Tak oszczędzam klientom czasu i niepotrzebnych odmów.”
Kredytami zajmuję się od lat. Analizuję zobowiązania i raport BIK, porównuję oferty wielu banków i wybieram tę, która naprawdę pasuje do sytuacji – czy chodzi o połączenie kilku rat, kredyt gotówkowy, mieszkanie, czy finansowanie firmy.
Jeśli coś w historii kredytowej blokuje decyzję, mówię, co poprawić i ile to potrwa. A jeśli kredyt nie jest dobrym pomysłem, też to ode mnie usłyszysz.
Razem z Aleksandrem Pakocą prowadzimy każdą sprawę od pierwszej rozmowy do podpisania umowy – telefon zawsze ktoś odbierze.
0 złza analizę – rozliczamy się po uzyskaniu kredytu
24 hna odpowiedź po zgłoszeniu
1 opiekunod rozmowy do umowy
Jak wygląda współpraca
Od pierwszej rozmowy do wypłaty środków – zwykle bez wizyty w oddziale.
Rozmowa o firmie
Co robimyPytamy o branżę, staż, formę opodatkowania, obecne zobowiązania i cel kredytu.
Co robisz TyOpowiadasz, czego potrzebuje firma i na kiedy.
Analiza i wybór banku
Co robimySprawdzamy dokumenty finansowe i BIK, wybieramy banki, które dobrze ocenią Twoją sytuację, i pokazujemy warianty.
Co robisz TyWybierasz wariant: kwotę, okres i ratę.
Dokumenty
Co robimyWysyłamy jedną listę dokumentów i sprawdzamy je przed złożeniem wniosku.
Co robisz TyPrzesyłasz dokumenty elektronicznie – możesz poprosić o nie swoją księgową.
Wniosek i decyzja
Co robimySkładamy wniosek i odpowiadamy na pytania analityka, pilnując terminów.
Co robisz TyCzekasz na decyzję – wiesz na bieżąco, co się dzieje.
Umowa i wypłata
Co robimyOmawiamy umowę przed podpisaniem i pomagamy spełnić warunki wypłaty.
Co robisz TyPodpisujesz umowę i otrzymujesz środki na konto firmy.
Pytania o kredyt dla firmy
Ile kosztuje Wasza pomoc?
Analiza Twojej sytuacji jest zawsze bezpłatna i do niczego nie zobowiązuje. Rozliczamy się dopiero po uzyskaniu finansowania – jeśli kredytu nie ma, nie ponosisz żadnych kosztów. Zasady wynagrodzenia poznasz na piśmie, zanim złożymy wniosek.
Jak długo musi działać firma?
Większość banków oczekuje co najmniej 12 miesięcy działalności, część – 24 miesięcy. Przy krótszym stażu też sprawdzimy dostępne możliwości.
Rozliczam się ryczałtem. Czy dostanę kredyt?
Często tak. Banki bardzo różnie liczą dochód z ryczałtu – jedne biorą pod uwagę przychód, inne stosują własne wskaźniki. Dlatego dobór banku jest tu szczególnie ważny.
Ile trwa uzyskanie kredytu dla firmy?
To zależy od banku, kwoty i kompletności dokumentów – zwykle od kilku dni przy mniejszych kwotach do kilku tygodni przy kredytach inwestycyjnych. Na starcie powiemy, czego się spodziewać.
Jakie dokumenty będą potrzebne?
Zwykle zaświadczenia z ZUS i urzędu skarbowego, dokumenty finansowe (KPiR, ewidencja przychodów lub sprawozdanie) i wyciągi z konta firmowego. Dokładną listę dostaniesz po rozmowie.
Czy potrzebne jest zabezpieczenie?
Przy mniejszych kwotach często wystarczy weksel lub poręczenie. Przy większych kredytach inwestycyjnych bank może oczekiwać zabezpieczenia na majątku. Pokażemy, jakie warunki stawiają poszczególne banki.
Mam zaległość w ZUS lub urzędzie skarbowym. Co wtedy?
Większość banków wymaga zaświadczeń o niezaleganiu. Często da się najpierw uregulować zaległość lub zawrzeć układ ratalny – powiemy, co zrobić, żeby wniosek miał szansę.
Czy muszę przyjeżdżać do biura?
Nie. Większość spraw załatwiamy telefonicznie i online, a dokumenty przesyłasz elektronicznie. Jeśli wolisz spotkanie, umówimy się.
Czy liczy się mój prywatny BIK?
Tak. Przy jednoosobowej działalności i małych spółkach bank sprawdza zarówno historię firmy, jak i właściciela. Dlatego analizujemy oba raporty, zanim wybierzemy bank.
Zeszły rok zamknąłem stratą. Czy to przekreśla kredyt?
Nie zawsze. Część banków patrzy na dłuższy okres, bieżące wyniki i obroty na koncie. Sprawdzimy, gdzie Twoja sytuacja ma szansę.
Bank, w którym mam konto firmowe, już odmówił. Co dalej?
Odmowa jednego banku nie zamyka drogi do innych. Najpierw ustalamy przyczynę, potem wybieramy bank, który ocenia taką sytuację inaczej.
Czy rozmowa lub analiza tworzy zapytanie w BIK?
Nie. Zapytanie kredytowe pojawia się dopiero wtedy, gdy bank rozpatruje wniosek – a ten składamy wyłącznie za Twoją zgodą.
Czy pomagacie też rolnikom?
Tak. Gospodarstwa rolne mogą korzystać z kredytów obrotowych i inwestycyjnych, m.in. na maszyny i ziemię. Szczegóły ustalimy w rozmowie.
Sprawdź, czy mogę pomóc
Odpowiedz na kilka pytań. Jeśli Twoja sytuacja pasuje, oddzwonię w ciągu 24 h. Jeśli nie – od razu to zobaczysz i nie stracisz czasu.
- analiza zawsze bezpłatna
- rozliczamy się dopiero po uzyskaniu finansowania
- wypełnienie formularza nie tworzy zapytania w BIK
- bez zobowiązań – decyzja zawsze należy do Ciebie
Wolisz od razu porozmawiać? Zadzwoń:
Łukasz Kruk
789 427 390
lukasz.kruk@perfektfinanse.plAleksander Pakoca
730 036 323
a.pakoca@perfektfinanse.pl
Godziny: pon.–pt. 8:00–18:00