Kredyt dobrany do Twoich potrzeb
Konsolidacja, kredyt gotówkowy, hipoteczny i dla firm. Najpierw rozumiem Twoją sytuację: dochody, raty i historię w BIK. Potem porównuję oferty wielu banków i składam wniosek tam, gdzie ma realną szansę – także po odmowie banku.
- Analiza zawsze bezpłatna
- Rozliczamy się po uzyskaniu kredytu
- Formularz nie tworzy zapytania w BIK
Wolisz porozmawiać? Zadzwoń: 789 427 390
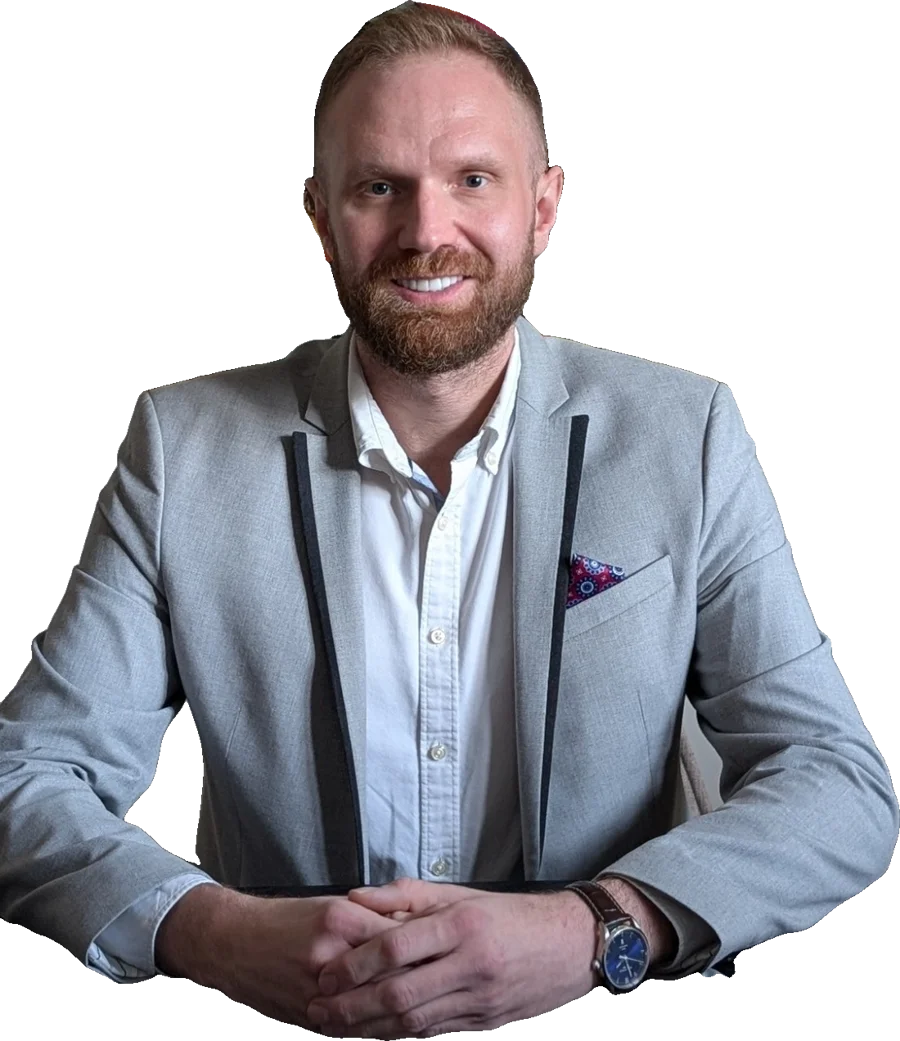
Łukasz Kruk
doradca kredytowy, Perfekt Finanse
- Pośrednik kredytowy w rejestrze KNF nr RPK015031
- Porównuję oferty wielu banków – nie jednego
- Analiza zawsze bezpłatna – rozliczamy się po uzyskaniu kredytu
W czym pomagam
Konsolidacja
Kredyty, karty i limity zamienione na jeden kredyt. Jedna rata, jeden termin, więcej pieniędzy w miesiącu*.
- analiza wszystkich rat i terminów
- porównanie raty i całkowitego kosztu
- możliwa dodatkowa gotówka
Kredyt gotówkowy
Pieniądze na remont, samochód czy nieplanowany wydatek – także po wcześniejszych odmowach.
- diagnoza przyczyn odmów i raportu BIK
- dobór banku do Twojej historii
- komplet dokumentów za pierwszym razem
Kredyt hipoteczny
Zakup mieszkania lub domu, budowa albo przeniesienie obecnego kredytu do tańszego banku.
- wyliczenie zdolności w kilku bankach
- porównanie marży, prowizji i ubezpieczeń
- opieka do podpisania umowy – bezpłatnie, płaci bank
Kredyt dla firm
Finansowanie bieżącej działalności, inwestycji lub konsolidacja zobowiązań firmy.
- JDG, spółki i gospodarstwa rolne
- kredyt obrotowy i inwestycyjny
- mniej formalności po Twojej stronie
Z czym przychodzą klienci
Najczęściej to nie kwestia złego gospodarowania, tylko źle poukładanych zobowiązań, braku czasu albo historii, której bank nie rozumie.
Za dużo rat
„Kredyt, karta, limit, raty 0%… i co miesiąc pięć przelewów.”
Sprawdzam, czy zobowiązania da się połączyć w jedną, niższą ratę* z jednym terminem.
Odmowa banku
„Złożyłem trzy wnioski, trzy razy usłyszałem nie.”
Ustalam, co blokuje decyzję, i składam wniosek tylko tam, gdzie ma sens.
Własne M
„Każdy bank liczy inaczej i nie wiemy, na ile nas stać.”
Liczę zdolność, porównuję oferty i prowadzę wniosek aż do umowy u notariusza.
Firma
„Prowadzę firmę, a nie mam czasu na biurokrację w banku.”
Dobieram kredyt obrotowy lub inwestycyjny i kompletuję dokumenty za Ciebie.
Trudniejszy BIK to nasza codzienność
Nie pytamy, jak do tego doszło – pytamy, jak to uporządkować. Odmowa w jednym banku nie znaczy, że kredyt jest niemożliwy. Zwykle znaczy, że wniosek trafił w złe miejsce albo za wcześnie.
Przychodzą do nas osoby, które
- usłyszały w banku „nie” i nie wiedzą dlaczego
- mają kilka chwilówek lub pożyczek pozabankowych i chcą wrócić do banku
- miały drobne opóźnienia w spłatach
- mają za dużo zapytań w BIK po wnioskach składanych „na próbę”
- płacą raty w terminie, ale bank wylicza im za niską zdolność
- planują kredyt hipoteczny i chcą najpierw uporządkować historię
Co robimy, zanim złożymy wniosek
- Czytamy raport BIK punkt po punkcie – sprawdzamy, co naprawdę blokuje decyzję: zapytania, opóźnienia, limity czy obciążenie dochodu.
- Układamy kolejność – które zobowiązania połączyć, które zamknąć najpierw, a z czym chwilę poczekać.
- Dobieramy bank do Twojej historii – banki różnie oceniają chwilówki, zapytania i źródła dochodu.
- Składamy jeden przemyślany wniosek – zamiast kilku przypadkowych, które dokładają kolejne zapytania.
Twój raport BIK, punkt po punkcie
- Kilka świeżych zapytań kredytowychdo sprawdzeniaplanujemy termin wniosku
- Limit na karcie, z którego nie korzystaszdo sprawdzeniaobniżamy lub zamykamy
- Dawne opóźnienie, już spłaconedo sprawdzeniawyjaśniamy to bankowi
- Nieaktualny wpis w raporciedo sprawdzeniaskładamy wniosek o korektę
Chwilówki nie zamykają drogi do banku
Wiele osób zakłada, że po pożyczkach pozabankowych bank ich nie przyjmie. To nieprawda – liczy się, ile ich jest, kiedy zostały wzięte i czy są spłacane w terminie. Często da się je połączyć w jeden kredyt bankowy z niższą ratą* albo przygotować historię tak, żeby za kilka miesięcy wniosek miał realną szansę.
Dlaczego warto nam zaufać
Tak pracujemy z każdym klientem – niezależnie od tego, czy chodzi o połączenie rat, kredyt gotówkowy, mieszkanie, czy finansowanie firmy.
Strategia, nie przypadek
Nie składamy wniosków „bo może się uda”. Najpierw analizujemy Twoją sytuację, a dopiero potem wybieramy bank i moment złożenia wniosku.
Szczerość od pierwszej rozmowy
Jeśli możemy pomóc – mówimy jak. Jeśli dziś się nie da – mówimy to wprost i pokazujemy, co poprawić, żeby się udało.
Wsparcie w trudniejszych sytuacjach
Odmowy w bankach, chwilówki, słabsza historia w BIK czy wysokie obciążenie ratami – z takimi sprawami pracujemy na co dzień.
Rozliczenie za efekt
Analiza jest zawsze bezpłatna. Nie pobieramy opłat wstępnych – rozliczamy się dopiero po uzyskaniu finansowania.
Współpraca, nie ocena
Nie pytamy, jak do tego doszło. Pytamy, jak to uporządkować – spokojnie, rzeczowo i bez moralizowania.
Jeden opiekun do końca
Dokumenty, kontakt z bankiem, pytania analityka – prowadzimy sprawę do podpisania umowy. Masz bezpośredni numer, nie infolinię.
Co robimy inaczej niż inni
W bankach liczy się sprzedaż i wynik doradcy. Wielu pośredników składa wnioski hurtem i czeka, który przejdzie. Dla nas liczy się to, żebyś spokojnie spłacał kredyt i żeby Twoja sytuacja po wszystkim była lepsza niż przed.
Nie obiecujemy cudów i nie składamy pustych deklaracji. Jeśli możemy pomóc – mówimy jak. Jeśli nie – wskazujemy, co możesz zrobić. Bez nacisku, bez ryzykownych decyzji, bez przypadkowych wniosków.
Często spotykane podejście
Perfekt Finanse
Wnioski do kilku banków naraz – „może któryś przejdzie”
Jeden przemyślany wniosek, złożony po analizie raportu BIK
Jak najwyższa kwota, bo od niej zależy prowizja
Kwota i rata, które realnie udźwigniesz
Oferta jednego banku i jego plan sprzedażowy
Porównanie ofert wielu banków
Opłata z góry albo niejasne koszty
Analiza zawsze bezpłatna, rozliczenie dopiero po uzyskaniu kredytu
Po odmowie zostajesz sam z kolejnym zapytaniem w BIK
Mówimy, co poprawić, i wracamy do tematu, gdy będzie gotowe
Najpierw analiza, potem wniosek
Każda odmowa zostaje w historii kredytowej. Dlatego zaczynamy od rozmowy, a nie od wysyłania wniosków.
Wnioski na własną rękę
- Bank Aodmowa
- Bank Bodmowa
- Bank Codmowa
3 nowe zapytania w BIK, 0 decyzji
Z nami
- Analiza dochodów, rat i BIK
- Wybór banku, który przyjmie Twój profil
- Jeden przemyślany wniosek
Decyzja banku
Krótka ankieta
Kilka pytań, około minuty. Od razu wiesz, czy mogę pomóc.
Rozmowa i analiza
Oddzwaniam w ciągu 24 h. Omawiamy dochody, raty i historię.
Plan i wybór banku
Pokazuję warianty: ratę, okres i całkowity koszt.
Wniosek i decyzja
Prowadzę wniosek do końca. Decyzję podejmuje bank.
Jak pomagamy w praktyce
Trzy typowe sytuacje, z którymi przychodzą do nas klienci – i to, jak je rozwiązujemy.
Konsolidacja
Pięć rat i coraz mniej na koniec miesiąca
SytuacjaKredyt gotówkowy, dwie karty, limit w koncie i raty 0%. Wszystko płacone w terminie, ale po opłaceniu rat zostawało niewiele na życie.
Co zrobiliśmyPrzeanalizowaliśmy raport BIK i dochody, porównaliśmy oferty kilku banków i zaproponowaliśmy jeden kredyt konsolidacyjny na dłuższy okres.
EfektJedna rata i jeden termin zamiast pięciu, wyraźnie niższe miesięczne obciążenie*.
Chwilówki i odmowy
Dwie odmowy w bankach i trzy chwilówki
SytuacjaKolejne wnioski kończyły się odmową, a każda zostawiała następne zapytanie w BIK. Chwilówki były spłacane, ale coraz trudniej.
Co zrobiliśmyUstaliliśmy, co blokowało decyzję: zapytania i niewykorzystany limit. Najpierw zamknięcie limitu i przerwa od wniosków, potem jeden wniosek w banku, który akceptuje taką historię.
EfektKredyt bankowy, z którego spłacone zostały chwilówki – i jedna, przewidywalna rata.
Hipoteka po porządkach
Plan na mieszkanie, ale za dużo drobnych zobowiązań
SytuacjaStabilna praca i odłożony wkład własny, ale karty i drobne kredyty obniżały zdolność poniżej potrzebnej kwoty.
Co zrobiliśmyUłożyliśmy plan: najpierw uporządkowanie zobowiązań, potem – po kilku miesiącach – wniosek hipoteczny w banku z najlepszymi warunkami.
EfektWyższa zdolność kredytowa i kredyt na mieszkanie zamiast kolejnej odmowy.
Przykłady ilustracyjne, oparte na typowych sytuacjach klientów. Wynik zawsze zależy od Twojej sytuacji i decyzji banku. *Niższa rata zwykle oznacza dłuższy okres spłaty – całkowity koszt kredytu może wzrosnąć.
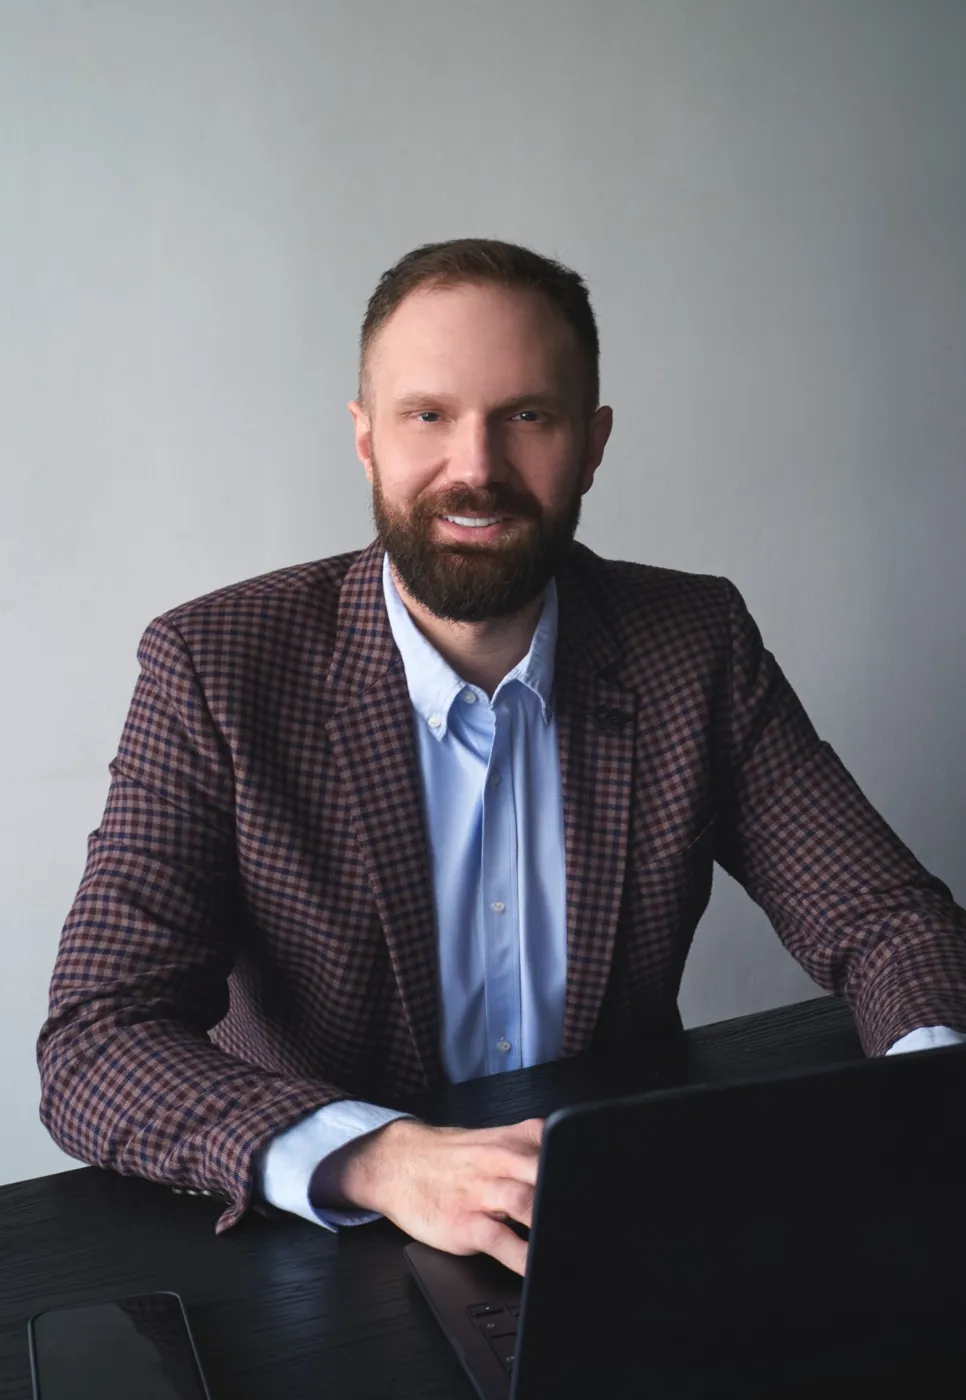
Łukasz Kruk
„Najpierw liczby, potem wniosek. Tak oszczędzam klientom czasu i niepotrzebnych odmów.”
Kredytami zajmuję się od lat. Analizuję zobowiązania i raport BIK, porównuję oferty wielu banków i wybieram tę, która naprawdę pasuje do sytuacji – czy chodzi o połączenie kilku rat, kredyt gotówkowy, mieszkanie, czy finansowanie firmy.
Jeśli coś w historii kredytowej blokuje decyzję, mówię, co poprawić i ile to potrwa. A jeśli kredyt nie jest dobrym pomysłem, też to ode mnie usłyszysz.
Razem z Aleksandrem Pakocą prowadzimy każdą sprawę od pierwszej rozmowy do podpisania umowy – telefon zawsze ktoś odbierze.
0 złza analizę – rozliczamy się po uzyskaniu kredytu
24 hna odpowiedź po zgłoszeniu
1 opiekunod rozmowy do umowy
Opinie klientów
Ocena 5/5
Płaciłem kilka rat w różnych terminach, ale Pan Łukasz pomógł mi to ogarnąć. Rata jest niższa, a ja mam większy spokój. Dzięki!
Maciej K. · konsolidacja
Ocena 5/5
Miałem kilka odmów w banku przez stare zapytania i niski scoring w BIK. Dzięki działaniom Pana Łukasza uzyskałem odpowiednie finansowanie. Polecam
Michał Z. · kredyt gotówkowy
Ocena 5/5
Wszystko poszło tak jak oczekiwaliśmy – sprawnie, z fajnym podejściem do klienta. Zostały nam przedstawione wszystkie możliwe opcje. Kredyt uzyskany na zadowalających warunkach.
Marta i Sebastian · kredyt hipoteczny
Ocena 5/5
Otrzymałem kredyt dla firmy, mimo tego, że wcześniej miałem odmowy w bankach. Działania Pana Łukasza przyniosły rezultaty. Dziękuję
Tomasz O. · kredyt dla firmy
Ocena 5/5
Miałam problem z BIK – nie mogłam uzyskać kredytu przez nieodpowiednie zapiski. Otrzymałam pomoc i finansowanie.
Agnieszka I. · analiza BIK
Ocena 5/5
Po przeniesieniu kredytu do innego banku rata widocznie spadła. Panowie doradzili, jaki bank wybrać, i to się opłaciło.
Marcin Ł. · refinansowanie
Najczęstsze pytania
Ile kosztuje Twoja pomoc?
Analiza Twojej sytuacji jest zawsze bezpłatna i do niczego nie zobowiązuje. Rozliczamy się dopiero po uzyskaniu finansowania – jeśli kredytu nie ma, nie ponosisz żadnych kosztów. Zasady wynagrodzenia poznasz na piśmie, zanim złożymy wniosek. Przy kredycie hipotecznym nasza pomoc jest dla Ciebie bezpłatna – wynagrodzenie płaci bank.
Mam chwilówki – czy mogę jeszcze dostać kredyt w banku?
Często tak. Liczy się, ile ich jest, kiedy zostały wzięte i czy spłacasz je w terminie. Zwykle da się je połączyć w jeden kredyt bankowy albo przygotować historię tak, żeby wniosek za kilka miesięcy miał realną szansę.
Bank mi odmówił. Co dalej?
Najpierw sprawdzamy powód odmowy w raporcie BIK i w Twoich zobowiązaniach. Potem wybieramy bank, który ocenia taką sytuację łagodniej, albo mówimy, co poprawić przed kolejnym wnioskiem – żeby nie dokładać następnych zapytań.
Czy sama rozmowa wpływa na mój BIK?
Nie. Zapytanie kredytowe pojawia się dopiero, gdy bank rozpatruje wniosek – a ten składamy tylko za Twoją zgodą.
Czy niższa rata oznacza tańszy kredyt?
Nie zawsze. Niższa rata zwykle wynika z dłuższego okresu spłaty, a całkowity koszt może wtedy wzrosnąć. Pokazuję oba warianty, żeby decyzja była świadoma.
Pomagasz też przy kredycie hipotecznym i kredycie dla firmy?
Tak. Przy hipotece liczę zdolność w kilku bankach, porównuję marże, prowizje i ubezpieczenia oraz prowadzę wniosek do podpisania umowy – także przy refinansowaniu. Przedsiębiorcom pomagam w kredycie obrotowym, inwestycyjnym i konsolidacji zobowiązań firmy.
Czy muszę przyjeżdżać do biura?
Nie musisz. Rozmowę i analizę możemy przeprowadzić telefonicznie lub online, a dokumenty przesłać elektronicznie. Jeśli wolisz spotkanie, umówimy się.
Czy udzielacie pożyczek?
Nie. Perfekt Finanse jest pośrednikiem kredytowym – nie udzielamy finansowania ze środków własnych. Decyzję kredytową podejmuje bank.
Ile trwa cały proces?
Rozmowa i analiza zwykle w ciągu kilku dni roboczych. Czas decyzji zależy od banku – zwykle od kilku dni do dwóch tygodni.
Jakie dokumenty będą potrzebne?
Najczęściej dowód osobisty, zaświadczenie o dochodach lub wyciągi z konta oraz informacje o obecnych kredytach. Dokładną listę dostaniesz po rozmowie – zależy od banku.
Zrób pierwszy krok
Wiem, że taka sytuacja potrafi przytłoczyć. Może boisz się kolejnej odmowy, może niezręcznie Ci rozmawiać o długach, a może masz wrażenie, że już nic się nie da zrobić. Codziennie rozmawiam z ludźmi, którzy myśleli dokładnie tak samo.
Po pierwszej rozmowie wiesz, na czym stoisz: co da się zrobić od razu, co trzeba najpierw uporządkować i ile to potrwa. Bez oceniania, bez zobowiązań – i bez kosztów, dopóki nie uzyskasz finansowania.
Łukasz Kruk
doradca kredytowy, Perfekt Finanse
Sprawdź, czy mogę pomóc
Odpowiedz na kilka pytań. Jeśli Twoja sytuacja pasuje, oddzwonię w ciągu 24 h. Jeśli nie – od razu to zobaczysz i nie stracisz czasu.
- analiza zawsze bezpłatna
- rozliczamy się dopiero po uzyskaniu finansowania
- wypełnienie formularza nie tworzy zapytania w BIK
- bez zobowiązań – decyzja zawsze należy do Ciebie
Wolisz od razu porozmawiać? Zadzwoń:
Łukasz Kruk
789 427 390
lukasz.kruk@perfektfinanse.plAleksander Pakoca
730 036 323
a.pakoca@perfektfinanse.pl
Godziny: pon.–pt. 8:00–18:00